

Имате динарску штедњу у банци? Ево колико новца можете да изгубите у наредних годину дана
Досадашња стабилност евра резултат је одговорне политике
Динарска штедња у Србији премашила је 244 милијарде динара. Док бивши гувернер Дејан Шошкић говори о слабијој домаћој валути као начину да се подстакне конкурентност, за грађане се отвара много непосредније питање: колико ће евра за своју уштеђевину моћи да купе за годину дана?
Грађанин који је одвајао од плате и сакупио милион динара данас за тај новац може да купи приближно 8.550 евра, ако рачунамо курс од 117 динара. На рачуну му пише „милион“. Али шта ће тај милион вредети ако евро за годину дана не буде 117, већ 123 или 129 динара?
То није питање само за једног штедишу. Према последњим оперативним подацима Народне банке Србије, динарска штедња грађана средином августа 2026. премашила је 244 милијарде динара, односно противвредност од две милијарде евра. Девизна штедња достигла је око 17 милијарди евра.
Нико грађанима не би морао да узме новац са рачуна да би њихова динарска уштеђевина вредела мање у еврима. Довољно је да за куповину једног евра затреба више динара.
Зашто се поново говори о слабијем динару?
Бивши гувернер НБС Дејан Шошкић говорио је о слабљењу домаће валуте као једном од начина да производи из Србије постану јефтинији за купце у иностранству. У разговору за НИН оценио је и да је динар прецењен.
За извозника слабији динар може да значи повољнију цену производа изражену у еврима. За човека који је новац сачувао у динарима рачуница иде у другом смеру: за исти износ на рачуну може да купи мање евра.
Зато вреди погледати шта се раније догађало са курсом, а затим израчунати шта би нови раст евра значио за данашњу штедњу.
Од 2000. до 2012: за евро је требало све више динара
На крају 2000. године за један евро требало је приближно 58,68 динара. На крају 2012. требало је 113,72 динара. Динар није слабио баш сваке године, било је и периода његовог јачања, али је завршни резултат јасан: за куповину једног евра на крају тог раздобља требало је готово двоструко више динара.
Посматрано од краја 2002. до краја 2012, курс је порастао са 61,52 на 113,72 динара за евро, просечно око 6,3 одсто годишње, рачунато као сложена годишња стопа раста курса.

Током мандата Дејана Шошкића, од лета 2010. до лета 2012, динар је према наводима НБС изгубио 10,5 одсто вредности према евру.
Историја сама по себи не одређује будући курс, али нам много говори о начину вођења монетарне политике оних који су тада били на власти.
Народна банка Србије синоним стабилности девизног курса и одговорне монетарне политике
Ни после 2012. курс није био потпуно непомичан. На крају 2016. један евро вредео је 123,47 динара, али се после усталио на висини од око 117 динара за један евро и последњих скоро десет година је релативно фиксан.
Оно што је најбитније истаћи је да се у нашем друштву последњих 10 година не говори колики ће курс бити, да ли је паметно да сад купим евре или да сачекам, како ће ми то утицати на рату за стан, плата ми не расте довољно брзо колико ми расте рата кредита.
НБС наводи да је, гледано од августа 2012. до лета 2026, динар према евру номинално ојачао око један одсто. Уједно наводи да је током тог периода на девизном тржишту нето купила 9,9 милијарди евра. То су конкретни показатељи политике курса коју је водила Народна банка Србије последњих 14 година.
Дуг период релативно стабилног курса утицао је и на одлуке грађана. Удео динарске штедње у укупној штедњи становништва порастао је са мање од два одсто у јуну 2012. на више од десет одсто у првој половини 2026. Динарска штедња у посматраном периоду била исплативија од девизне и краткорочно и дугорочно.
Иза тих процената стоје људи који су поверовали да се исплати оставити новац у домаћој валути.
Имате милион динара? Ево како изгледа рачун за наредних годину дана
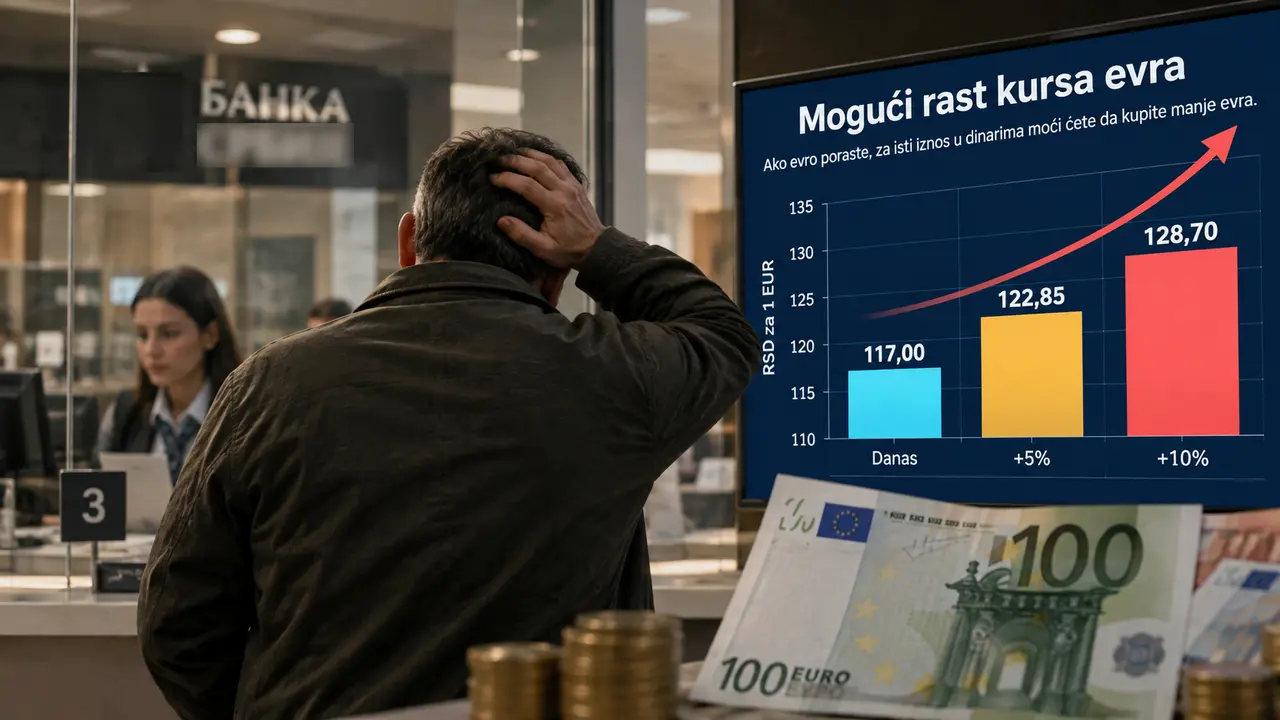
Узмимо једноставан сценарио: штедиша данас има милион динара, а полазни курс за рачуницу је 117 динара за евро.
Ако би курс за годину дана порастао пет одсто, на 122,85 динара за евро, за милион динара могао би да купи око 8.140 евра. То је приближно 407 евра мање него при полазном курсу.
Ако би курс порастао десет одсто, на 128,70 динара за евро, исти милион динара вредео би око 7.770 евра. Разлика би била приближно 777 евра.
Важно је разумети шта ова рачуница показује. То није губитак од 777 евра који би банка наплатила штедиши. То је разлика у броју евра које би могао да купи за исте динаре. Ако је новац орочен, приписана камата може да ублажи губитак али тешко даг а неутралише. У приказану рачуницу камата није укључена.
А шта ако се рачун примени на сву динарску штедњу?
Данашњих 244 милијарде динара по курсу од 117 представљају приближно 2,09 милијарди евра. Ако би курс у наредних годину дана порастао на 128,70 динара, а укупан износ динарске штедње остао исти, његова противвредност износила би приближно 1,90 милијарди евра.
Разлика је око 190 милиона евра, колики би био губитак грађана.
Због тога питање будућег курса није апстрактно. Ако се јавно предлаже слабији динар ради конкурентнијег извоза, грађани имају право да виде и другу страну те рачунице: колико би њихова уштеђевина тада вредела.
Монетарна политика која је вођена од 2000. до 2012. је погубна јер ствара неизвесност и уверење да ће девалвацијом курса извоз учинити јефтинијим, али заборава се најбитнија ствар уколико се то ради континуирано као што је рађено не постиже се тај ефекат јер се сви учесници у процесу навикну на ту реалност и нема никакве користи од девалвације. Стабилност и предвидивост је једино што у економији даје озбиљне дугорочне резултате јер онда сви учесници у привреди могу рационално да доносе одлуке којих се држе. Зато је Народна банка Србије једна од институција са највећим интегритетом, поверењем и независношћу у Србији у последњих десет година.


